
Страховщику — за исполнением ОСАГО
Если выплата оказалась ниже положенной или страховщик не исполнил обязанность по ремонту, сначала проверяют его обязательства. Недоплата страховщика не становится долгом другого участника ДТП.
ДТП и имущественный ущерб
Сначала определите, кто отвечает за разницу
Небольшая выплата по ОСАГО не означает, что всю разницу нужно требовать с водителя. Сначала сравните подтверждённый ущерб с тем, что должен был покрыть страховщик, и установите, кто отвечает за оставшуюся часть.
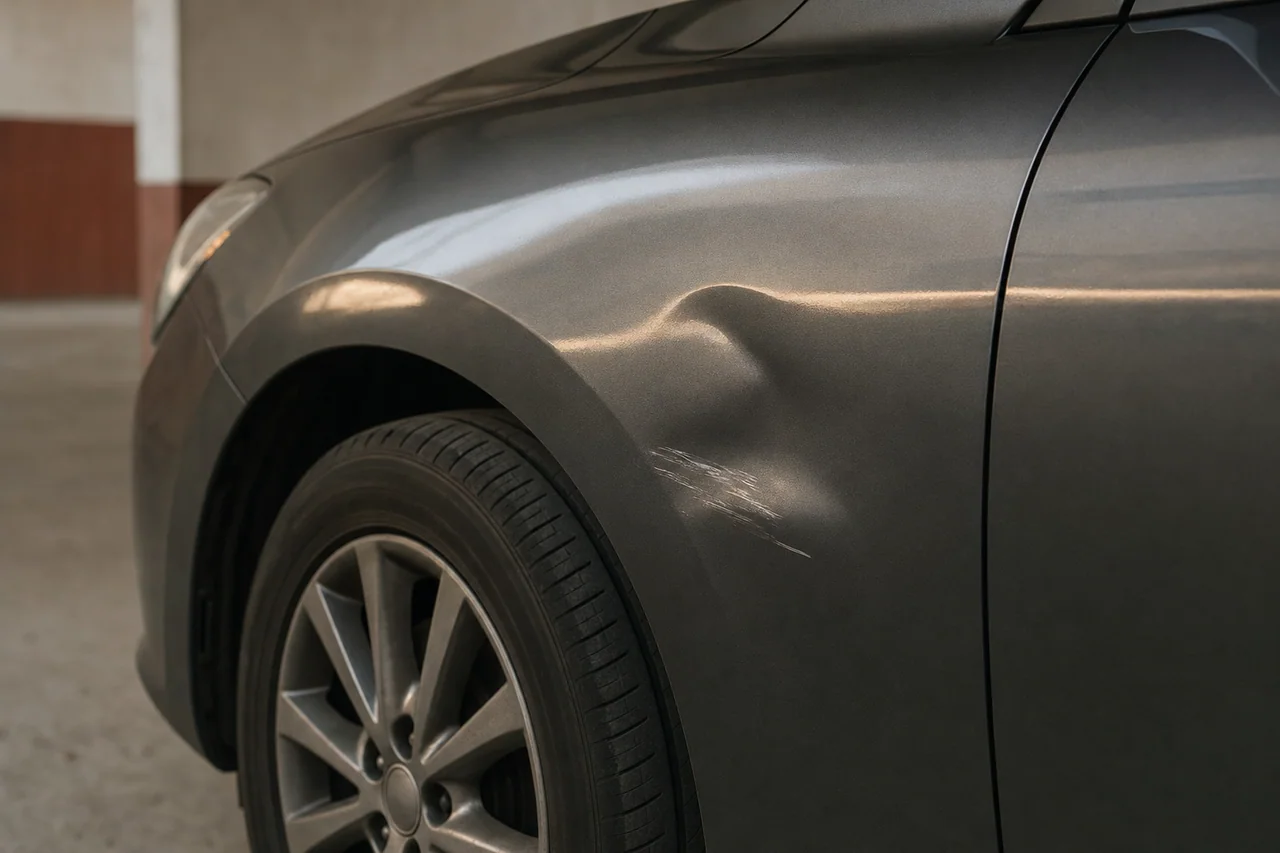
Кому предъявляют требование
Если выплата оказалась ниже положенной или страховщик не исполнил обязанность по ремонту, сначала проверяют его обязательства. Недоплата страховщика не становится долгом другого участника ДТП.
Если даже надлежащего возмещения по ОСАГО недостаточно, разницу можно требовать с лица, которое отвечает за причинённый вред. Если страхового покрытия нет, проверяют, кто и в каком размере отвечает по общим правилам.
Ответчик не всегда тот, кто сидел за рулём. Например, если водитель выполнял трудовые обязанности, за причинённый им вред может отвечать работодатель. Проверяют, кто и на каком основании владел автомобилем, обстоятельства столкновения и основания ответственности.
Осмотр и документы
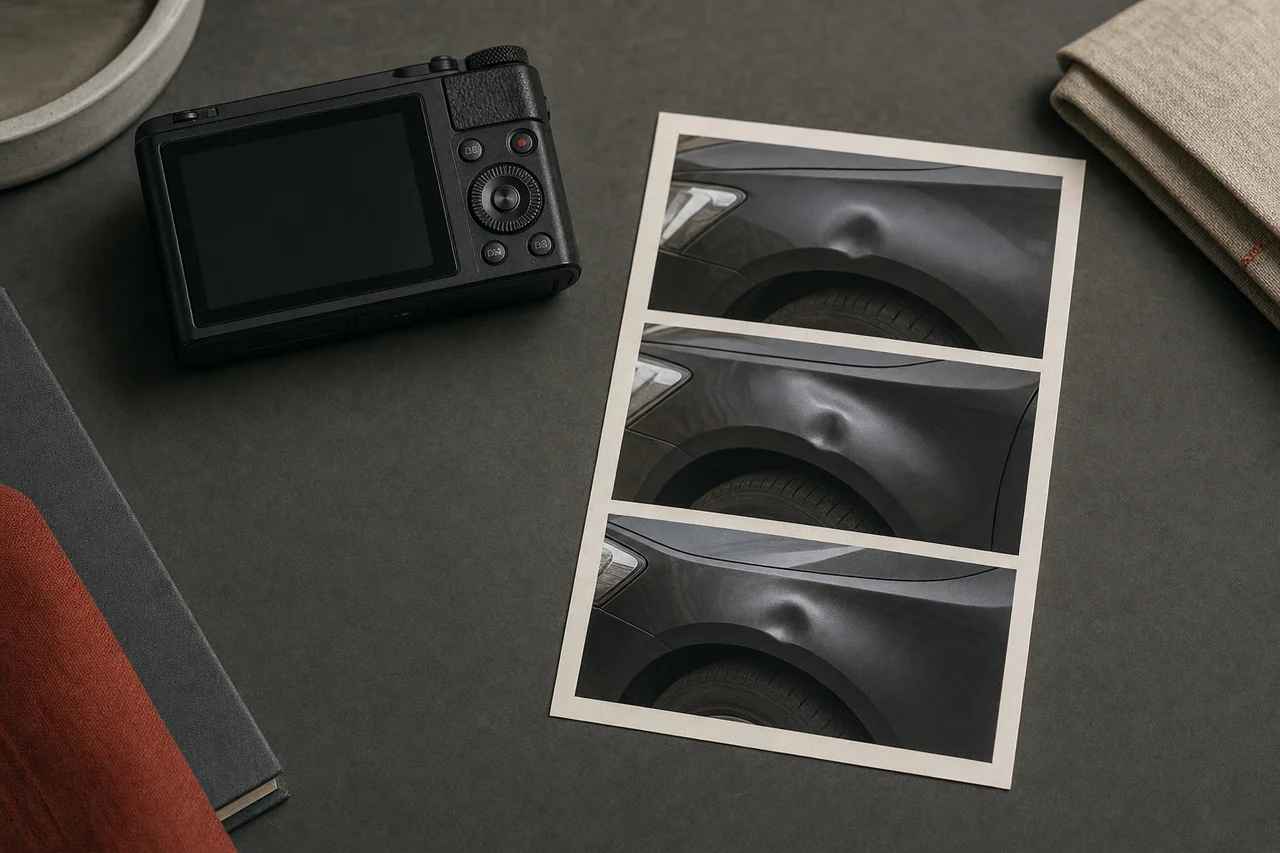
Сохраните материалы об аварии, фото автомобиля с общими и крупными планами, запись регистратора, если она есть, и документы на автомобиль. Зафиксируйте, что было повреждено именно в этом ДТП. Запросите акт осмотра, расчёт страховщика, направление на ремонт или письменный отказ — в зависимости от того, что уже произошло.
Расчёт требования
Для требования к ответственному за вред нужна обоснованная оценка необходимых работ и деталей по рыночным ценам. Страховой расчёт по методике Банка России не заменяет такую оценку. Чеки и заказ-наряды помогают подтвердить фактические расходы, а если ремонта ещё не было, можно обосновать предстоящие расходы заключением специалиста.
Отдельно проверяют необходимость эвакуации и хранения, а также утрату товарной стоимости, если она есть. Суммы, уже возмещённые по тому же основанию, не взыскивают повторно. Если ремонт дороже автомобиля без повреждений, считают стоимость машины и годных остатков, а не только стоимость ремонта.
Применение новых деталей не означает, что износ всегда вычитается из требования к ответственному лицу. Но суд может уменьшить сумму, если доказан более разумный распространённый способ восстановления или явно несправедливое увеличение стоимости машины за счёт новых деталей.
Перед обращением
Уточните, выдано ли направление на ремонт, был ли отказ, сколько выплатили и как рассчитали сумму. Для спора со страховщиком действуют отдельные досудебные правила: обращение в страховую, а для потребителя в применимых случаях — к финансовому уполномоченному до суда.
Подготовьте расчёт ущерба, учтите надлежащее покрытие и приложите доказательства. Ответственному за вред можно направить письменное требование с расчётом. Если спор не решается, готовят иск, определяют состав участников и при необходимости ставят вопрос о судебной экспертизе.
Типовая ситуация
В условном примере фактический ущерб — 350 тыс. ₽, надлежащее возмещение по ОСАГО — 290 тыс. ₽, а фактически страховщик выплатил 250 тыс. ₽.
Не описывает конкретное дело или доверителя. Это пример правовой задачи, а не сообщение о результате практики.
Короткие ответы
Нет, предстоящие расходы тоже могут входить в реальный ущерб. Нужен обоснованный расчёт необходимых работ, а повреждения должны быть связаны с конкретным ДТП.
Общая страховая сумма за вред имуществу — 400 тыс. ₽ на потерпевшего. Для ремонта легкового автомобиля гражданина, зарегистрированного в России, КС РФ в постановлении № 34-П предусмотрел специальное правило до изменения закона. Если рыночная цена выше страховой суммы, расчёт по методике не превышает её и потерпевший не согласен на доплату, он вправе требовать денежное возмещение в размере страховой суммы. Это не выплата максимума при любом ДТП.
Да, сама выплата деньгами не лишает права требовать непокрытую часть с ответственного за вред. Для расчёта сопоставляют подтверждённый ущерб и положенное, а не только фактически полученное страховое возмещение.
Подготовка к разговору
Прямой разговор с адвокатом
Назовите тему, стадию и ближайший срок. Время консультации и способ передачи документов согласуйте по телефону.
Проверка источников: . Общий порядок возмещения имущественного вреда. Вред жизни и здоровью, каско и уголовное дело требуют отдельной оценки. Дополнительная правовая проверка перед обновлением материала ещё не завершена.